Duże modele językowe potrafią już naprawdę wiele – analizować raporty, wychwytywać trendy, przewidywać zachowania rynków – lecz wciąż halucynują. Odpowiedź na pytanie, choć poprawna merytorycznie, może być nieadekwatna do sytuacji. Dlatego tak ważny jest człowiek, który rozumie kontekst.
Pracownik działu PR w instytucji finansowej (albo agencji, która dla niej pracuje) korzystający z AI bez znajomości mechanizmów działania rynków finansowych jest jak małpa z brzytwą. I nawet gdybyśmy doszli do momentu, w którym modele przestaną halucynować, pozostanie pytanie o indywidualne podejście do treści wygenerowanych przez sztuczną inteligencję. Za treściami tworzonymi przez człowieka stoi i zawsze będzie stało życiowe doświadczenie, światopogląd czy empatia. Zdjęcie wygenerowane przez AI zawsze będzie tylko obrazem, nie dokumentacją chwili. Autentyczności nie da się podrobić.
Business Insider w materiale zatytułowanym „AI na giełdzie pomaga w analizie, a nawet wskaże akcje warte zakupu” przywoływał kilka lat temu przypadek JPMorgan Chase, pokazując, jak branża finansowa dostosowuje się do zmian technologicznych, wprowadzając narzędzia do samodzielnego inwestowania i zarządzania portfelem akcji z użyciem AI. Takie historie już wtedy pokazywały, że dość hermetyczna wiedza z zakresu funkcjonowania rynków kapitałowych nie jest konieczna, żeby sensownie kupować akcje. Eksperta z wiedzą i doświadczeniem coraz częściej zastępuje algorytm. Czy robi to lepiej od niego? To pytanie stawiane w kontekście inwestycji wraca jako aktualne także w odniesieniu do osób, które piszą komunikaty prasowe, przygotowują raporty dla inwestorów i tworzą treści edukacyjne dla klientów instytucji finansowych.
Trzy poziomy funkcjonowania AI w finansach
Dostęp do AI radykalnie się spopularyzował. Z raportu KPMG „Sztuczna inteligencja w Polsce. Krajobraz pełen paradoksów” (2025) wynika, że kontakt z AI w jakiejkolwiek formie deklaruje 84 proc. Polaków, a 83 proc. użytkowników korzysta z niej w celach prywatnych. Przy czym najrzadziej deklarowaną umiejętnością (53 proc.) jest trafna ocena jakości i adekwatności odpowiedzi generowanych przez AI. Co najmniej jedna trzecia respondentów albo nie posiada tych umiejętności, albo nie ma na ich temat zdania – potwierdza to istnienie luki pomiędzy stopniem adaptacji rozwiązań AI a poziomem wiedzy w tym obszarze.
Tymczasem AI funkcjonuje w świecie finansów już na trzech różnych poziomach. Na jednym AI jest narzędziem wykorzystywanym wewnątrz instytucji finansowej (m.in. do analiz, compliance, fraud detection). Na kolejnym poziomie AI jest interfejsem między klientem a światem finansów, gdzie wciela się w rolę asystenta, chatbota albo aplikacji do obsługi inwestycji giełdowych. Wreszcie, AI funkcjonuje jako doradca w swojej najbardziej popularnej formule – jako ChatGPT, Gemini, Perplexity lub Claude, z których klient korzysta niezależnie od banku, domu maklerskiego czy ubezpieczyciela.
Ten trzeci poziom jest najważniejszy z punktu widzenia komunikacji. Klient nie musi już wchodzić na stronę instytucji finansowej, czytać rekomendacji czy dzwonić do doradcy. Może zapytać AI: „Czy warto kupić obligacje?”, „Czy ten kredyt mi się opłaca?”, „Jak oceniasz ryzyko tej inwestycji?”. I nawet jeśli ChatGPT, Claude czy Gemini oficjalnie nie chcą brać na siebie odpowiedzialności za doradztwo finansowe (jasno podkreślają, że nie dają porad inwestycyjnych), to jednak mają pośredni wpływ na decyzje podejmowane przez użytkowników aplikacji. A wtedy instytucja finansowa traci część kontroli nad kontekstem, źródłami i interpretacją.
Różnica między ryzykiem kredytowym a rynkowym
AI potrafi być bardzo użyteczna, na przykład upraszczając język finansów (co w ostatnich latach stało się też przedmiotem odgórnych regulacji ustawowych) – tłumacząc pojęcia, porządkując informacje, analizując możliwe scenariusze. Ale nie jest nieomylna. Twierdzenie, że „AI (…) jest w stanie zrobić to samo, co człowiek, ale (…) bez błędów”, jest błędne (cytat pochodzi z przywoływanego wcześniej artykułu z Business Insider). Modele popełniają błędy, ich odpowiedzi wymagają weryfikacji. Dlatego pracownik PR, który nie rozumie różnicy między ryzykiem kredytowym a ryzykiem rynkowym, nie będzie wiedział, jak poprawnie zadawać AI pytania ani jak skutecznie weryfikować jej odpowiedzi. A poszczególne modele mogą nie tylko sięgać do nieaktualnych źródeł, ale też przekręcać albo łączyć ze sobą nieadekwatne fakty, pomijać ważne zastrzeżenia.
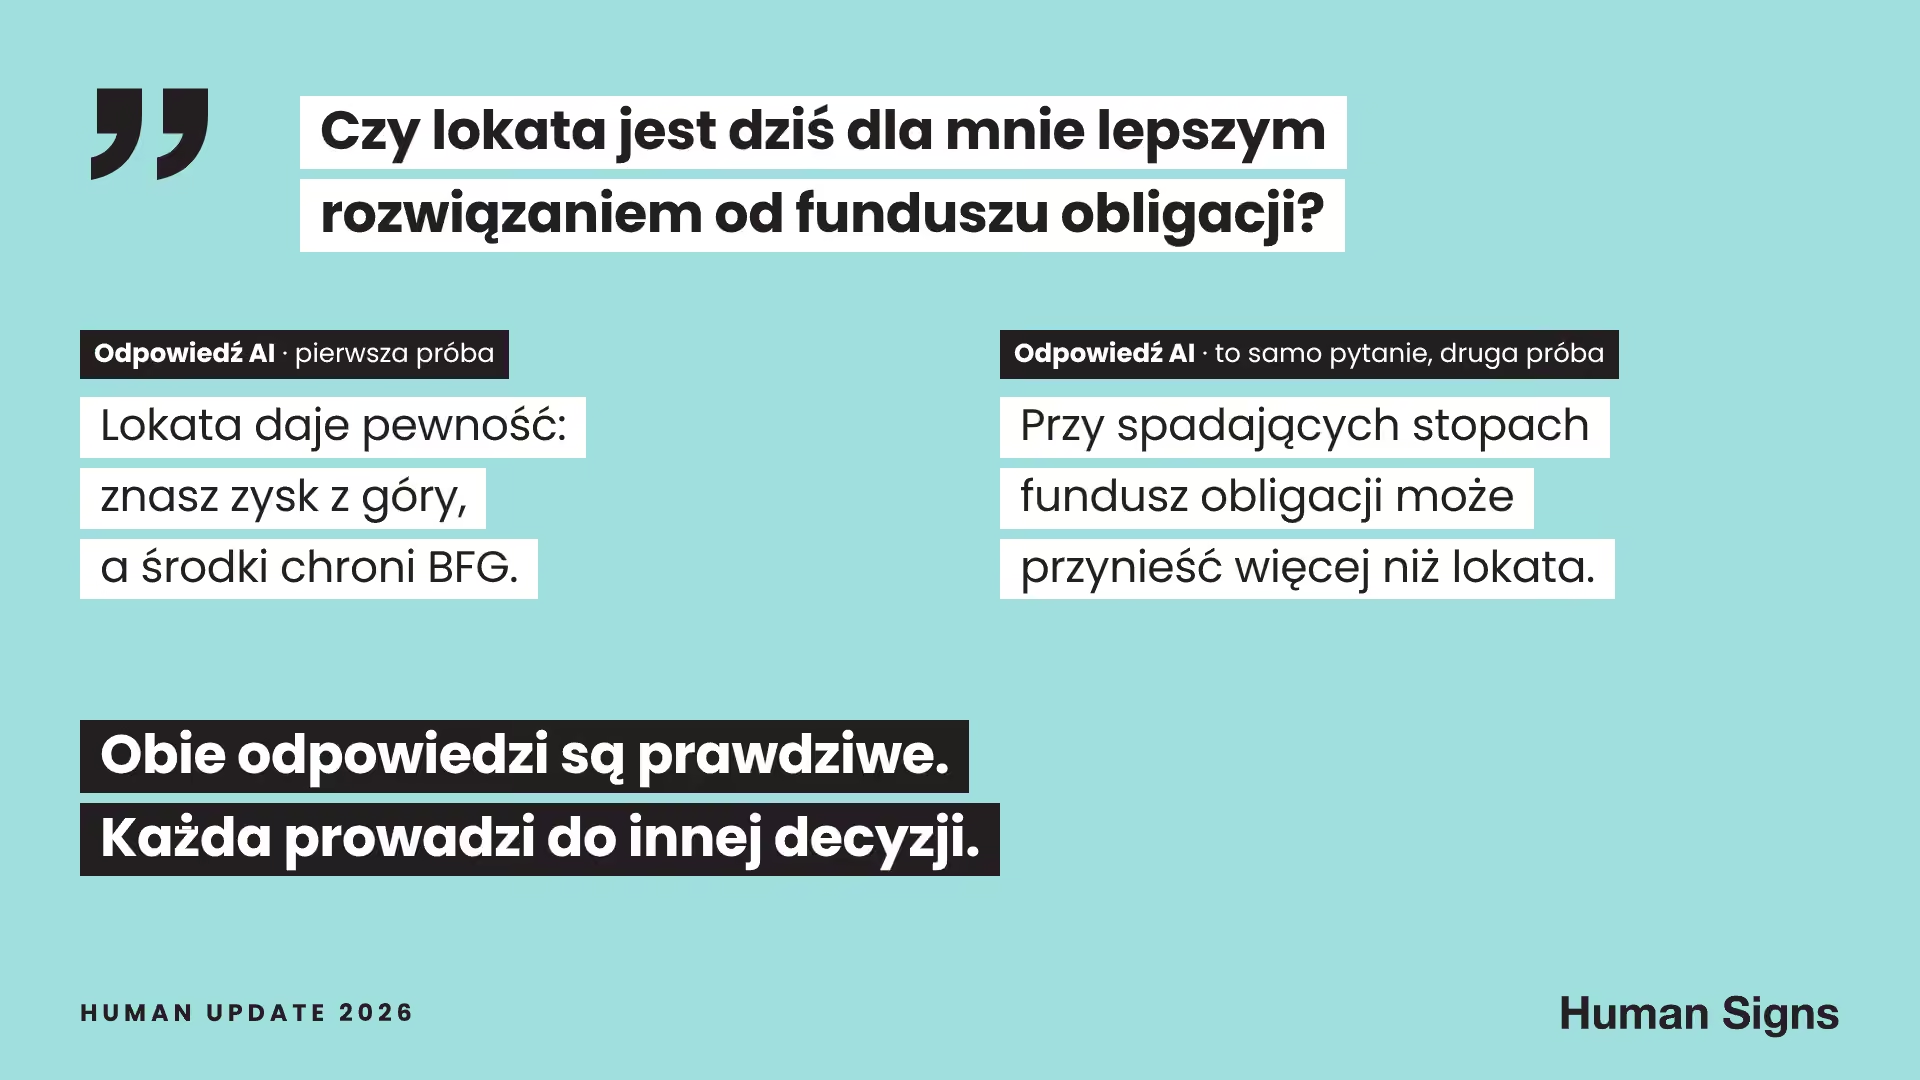
Bardzo dużo wiemy już o halucynacjach, czyli zjawisku udzielania przez AI nieprawdziwych odpowiedzi na pytania przy ograniczonym dostępie do odpowiednich źródeł. AI, żeby nas zadowolić i sprostać zadaniu, po prostu zmyśla dane, których jej brakuje, aby udzielić kompletnej odpowiedzi. Innym ciekawym zjawiskiem, któremu poświęca się mniej uwagi, jest niestabilność odpowiedzi. Oznacza to, że LLM na to samo pytanie może udzielić dwóch różnych odpowiedzi. Czy to znaczy, że któraś z nich jest nieprawdziwa? Niekoniecznie.
Odpowiedzi prawdziwe i adekwatne
„Czy lokata jest dziś dla mnie lepszym rozwiązaniem od funduszu obligacji?” W jednej odpowiedzi AI może mocno podkreślić bezpieczeństwo lokaty. W drugiej może wskazać na potencjał funduszy obligacji przy spadających stopach procentowych. Obie odpowiedzi mogą być zatem formalnie poprawne, ale prowadzić pytającego do innej decyzji. Tymczasem w doradztwie finansowym ma znaczenie rozróżnienie sformułowań „prawdziwych” i „adekwatnych”. Odpowiedź nie musi być fałszywa, ale może być nieadekwatna, źle osadzona w sytuacji konkretnego klienta.
Dobrym przykładem ograniczeń AI jest eksperyment przeprowadzony przez jednego z użytkowników Reddita, który przekazał modelowi Claude listy Warrena Buffetta do akcjonariuszy z lat 1977–2024 i poprosił o wyekstrahowanie z nich powtarzających się zasad inwestycyjnych oraz zbudowanie na ich podstawie systemu punktowania spółek. Następnie model sam ocenił próbę 50 spółek, mając do dyspozycji wyłącznie ich dane finansowe. Wśród najwyżej ocenionych firm znalazł się także Coinbase – spółka związana z rynkiem kryptowalut, którego Buffett od lat publicznie unikał i który krytykował. Z punktu widzenia danych finansowych wybór ten można było racjonalnie uzasadnić. Z punktu widzenia filozofii inwestycyjnej Buffetta był on co najmniej dyskusyjny. AI potrafiła więc odtworzyć reguły, ale niekoniecznie „zrozumiała” wszystkie założenia stojące za ich stosowaniem.
Ryzyka podobne, konsekwencje większe
Produkty i instrumenty finansowe bywają dość skomplikowane, a klienci rzadko kiedy widzą i analizują ich ryzyka. Decyzje finansowe mają konsekwencje prawne, podatkowe i majątkowe. A zatem sama dostępność odpowiedzi, którą gwarantuje AI, nie może być co do zasady wystarczająca. Tak jak banki nauczyły klientów, jak bronić się przed phishingiem i innymi cyberzagrożeniami, tak teraz muszą uczyć ich bezpiecznego korzystania z AI w sprawach dotyczących ich finansów.
Pułapka „zawsze gotowej do udzielania nam odpowiedzi” AI nie dotyczy tylko klientów instytucji finansowych. Dotyczy też pracowników tych instytucji. Specjaliści ds. PR, marketingu, obsługi klienta, sprzedaży, relacji inwestorskich czy compliance również używają AI. A ryzyka są podobne, przy czym konsekwencje większe: sformułowanie błędnej odpowiedzi dla klienta, użycie niezweryfikowanych danych w komunikacie giełdowym, wygenerowanie treści niezgodnej z regulacjami – każdy z tych błędów niesie ze sobą potencjał kryzysu.
AI nie eliminuje potrzeby kompetencji finansowych w działach PR. Przeciwnie, podnosi ich znaczenie. Dlatego, że coraz więcej treści będzie teraz powstawało szybciej, łatwiej i z pozorem większej eksperckości. Po co rozumieć finanse, skoro jest AI? Żeby wiedzieć, kiedy AI się myli. I żeby wiedzieć, że się myli, zanim jej odpowiedź potwierdzimy własnym autorytetem.
Waldemar Leszczyński, managing partner, Human Signs
Ten tekst pochodzi z raportu Human Update zatytułowanego “Jak mówić o finansach do pokoleń, które scrollują?”. Cały raport można pobrać z tego miejsca: https://humansigns.pl/raport/